Webinar Odkrywamy tajemnice MDR: Jakie zmiany może przynieść rok 2026?
Więcej o szkoleniu
Raportowanie MDR budzi wiele wątpliwości, a tu kolejne zmiany. Ułatwią, czy utrudnią wywiązywanie się z obowiązków?
Do kogo kierowany jest nasz webinar Odkrywamy tajemnice MDR: Jakie zmiany może przynieść rok 2026?
Spotkanie szczególnie rekomendowane jest dla:
- doradców podatkowych, radców prawnych, adwokatów, biegłych rewidentów,
- pracowników działów podatkowych i księgowości, biur rachunkowych,
- głównych księgowych, członków zarządów i dyrektorów finansowych,
- compliance officerów, audytorów wewnętrznych,
- doradców inwestycyjnych.
Jeśli masz wpływ na decyzje podatkowe w organizacji i odpowiadasz za tax compliance – to szkolenie jest dla Ciebie.
Jeśli w jakikolwiek sposób masz wpływ na strukturę organizacyjną podmiotu, reorganizację lub inwestycje – to szkolenie jest dla Ciebie.
Dlaczego warto wziąć udział w webinarze Odkrywamy tajemnice MDR: Jakie zmiany może przynieść rok 2026?
MDR to realne ryzyko w zakresie tax compliance. W przypadku niewywiązania się z obowiązku raportowego obarczone dużymi karami z Kodeksu karnego-skarbowego – a z drugiej strony, ogromna przestrzeń do nadraportowania. Z nami poznasz jasne kryteria działania, które pozwolą Ci chronić firmę i siebie.
Dostosowanie definicji w obszarze MDR do wymogów dyrektywy DAC6 jest kluczowym elementem zmian w polskim prawodawstwie, mającym na celu ujednolicenie przepisów w tym zakresie. Dzięki tym zmianom prawidłowo będą przekazywane informacje w ramach wymiany z UE a podmioty będą mieć pewność, że uzgodnienie, które posiada NSP jest schematem podatkowym.
Nie zostawiaj interpretacji przypadkowi.
Program szkolenia
- Wstęp - Powitanie uczestników i przedstawienie celu webinaru
- Krótkie przedstawienie trenera i celu webinaru.
- Omówienie celów spotkania: Zrozumienie kluczowych zmian w przepisach dotyczących informacji o schematach podatkowych, ze szczególnym uwzględnieniem:
- Nowych definicji zawartych w dziale III Rozdziale 11a Ordynacji podatkowej Informacje o schematach podatkowych dostosowanych do definicji zawartych w dyrektywie DAC6
- Rozporządzeń zwalniających z raportowania,
- Procedury nadania NSP
- Wprowadzenie do tematu: Dlaczego te zmiany są istotne i jak wpłyną na sposób zgłaszania schematów podatkowych w Polsce.
- Podstawowe informacje o schematach podatkowych – definicje i cel
- Definicja „schematu podatkowego” według zmienionych przepisów
- Kluczowe elementy dostosowania polskich przepisów do wymogów DAC6:
- Pojęcie kryterium głównej korzyści
- Pojęcie cechy rozpoznawczej oraz cech, których brzmienie jest dostosowane do brzmienia wynikającego z dyrektywy DAC6
- Pojęcie promotora i korzystającego
- Ograniczenie raportowania krajowego – nowe zasady:
- Jak kryterium głównej korzyści w koniunkcji z innymi szczególnymi cechami rozpoznawczymi wpłyną na zakres raportowania krajowego,
- Koncentracja na uzgodnieniach, które organy chcą aby były raportowane
Po nowelizacji, wyłączone z raportowania będą podlegające zgłoszeniu uzgodnienia krajowe, jeżeli dane uzgodnienia są zbieżne z przekazanymi przez uczestnika uzgodnienia do właściwego urzędu skarbowego, z danymi zawartymi w:
-
- informacji o cenach transferowych sporządzonej przez podmiot na podstawie art. 23zf ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych lub art. 11t ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych albo
- imiennej informacji sporządzonej przez podmiot na podstawie art. 42 ust. 2 pkt 2 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych lub informacji o dokonanych wypłatach i pobranym podatku sporządzonej przez podmiot na podstawie art. 26 ust. 3 pkt 2 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych
- Wprowadzenie precyzyjnego zapisu w art. 86f Ordynacji podatkowej – kamieniu węgielnym poprawnej informacji o schemacie podatkowym
W obecnym stanie prawnym podmiot raportujący informacje o schemacie podatkowym zobowiązany jest do wskazania, w przekazywanej informacji, danych, według wiedzy przekazującego informację (art. 86f § 1 pkt 5-8 i 10-12 Ordynacji podatkowej). Obowiązkiem wynikającym z Dyrektywy Rady (UE) 2018/822 jest precyzyjne wskazanie przez składającego danych, o których mowa w art. 86f § 1 OP
Nadrzędną intencją ustawodawcy jest stworzenie mechanizmów do umożliwienia jak najpełniejszego przekazywania informacji i uzyskanie stanu, w którym Szef KAS otrzymuje do analizy jak największą ilość rzetelnego i pełnego materiału badawczego. Musi to prowadzić do wyeliminowania z obrotu informacji MDR-1, zawierających niepełne lub błędne dane.
- Obowiązki informacyjne w związku z nowymi przepisami oraz sankcje i kary porządkowe
- Zmiana przepisów respektujących prawnie chronioną tajemnicę zawodową promotora
- schematy "szyte na miarę"
- schematy standaryzowane
- Czas na zgłoszenie – eliminacja pojęcia „oferowanie” i jej wpływ na termin zgłoszenia uzgodnienia
- Procedura nadawania NSP:
- wezwania do złożenia wyjaśnień i uzupełnień
- kary porządkowe - składający, który bezzasadnie odmówi lub nie dokona w wyznaczonym terminie złożenia uzupełnień lub wyjaśnień, do których został wezwany przez Szefa KAS, może zostać ukarany karą porządkową w trybie i na zasadach określonych w rozdziale 22 działu IV Ordynacji podatkowej
- uzupełnienia informacji o schematach podatkowych (w obecnym stanie prawnym korygowanie uprzednio złożonej informacji możliwe jest jedynie po otrzymaniu wezwania od Szefa Krajowej Administracji Skarbowej)
- jednoznaczne wskazanie, że nadany numer schematowi podatkowemu wskazuje o tym, że zgłoszone uzgodnienie jest schematem podatkowym
- Odpowiedzialność karna skarbowa z art. 80f KKS.
- Przykłady schematów podatkowych podlegających zgłoszeniu
- Omówienie typowych schematów podatkowych, które mogą wymagać zgłoszenia.
- Rozporządzenia zwalniające z raportowania schematów podatkowych
- Wprowadzenie możliwości wydania przez ministra właściwego do spraw finansów publicznych rozporządzenia wyłączającego, podlegających zgłoszeniu uzgodnień krajowych, które pomimo spełnienia cech rozpoznawczych, nie podlegają raportowaniu do Szefa KAS.
- jeżeli uzgodnienie znajduje się w rozporządzeniu ministra właściwego do spraw finansów publicznych w sprawie zwolnienia z obowiązku przekazywania uzgodnień krajowych (tzw. „białej liście” z art. 86a § 11 Ordynacji podatkowej).
- Wprowadzenie możliwości wydania przez ministra właściwego do spraw finansów publicznych rozporządzenia określającego grupy podmiotów, które będą zwolnione z obowiązku raportowania podlegających zgłoszeniu uzgodnień krajowych.
- Przykładowe schematy podatkowe mogące być objęte w/w rozporządzeniami
- MDR - 3 – najważniejsze zmiany
- Umożliwienie złożenia informacji o zastosowaniu schematu również przez pełnomocnika
- Przeliczanie korzyści podatkowej
- Uchylenie obowiązku posiadania wewnętrznej procedury w zakresie przeciwdziałania niewywiązywaniu się z obowiązku przekazywania informacji o schematach podatkowych
- Tajemnica skarbowa oraz zmiana art. 86h Ordynacji podatkowej – jak się ze sobą wiążą
Z uwagi na obowiązujący przepis art. 86h § 2 OP występuje brak możliwości wszczynania i prowadzenia postępowań przygotowawczych w sprawie o przestępstwo lub wykroczenie skarbowe jedynie na podstawie przepisów działu III rozdziału 11a
- Dyskusja i pytania od uczestników
- Odpowiedzi na pytania uczestników.
- Podsumowanie webinaru i zakończenie
- Podsumowanie kluczowych punktów webinaru.
- Zachęta do dalszego pogłębiania wiedzy na temat diagnozowania schematów podatkowych i poprawnego ich raportowania.
Trenerzy
Dowiedz się więcej
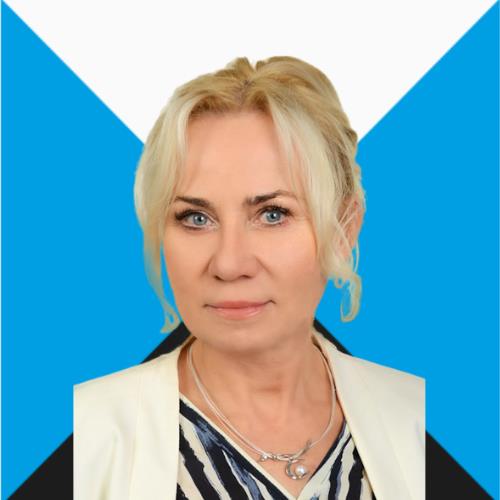
Doświadczony trener Krajowej Administracji Skarbowej. Od ponad 20 lat prowadzi szkolenia w zakresie podatku dochodowego od osób prawnych.
Autorka szkoleń dla pracowników i funkcjonariuszy KAS w zakresie przepisów prawa, znajdujących zastosowanie w schematach podatkowych.
Wieloletni praktyk. Od 1997 r. do 31.01.2025 r. związana była z administracją skarbową. Pełniła funkcję naczelnika urzędu skarbowego, w tym naczelnika wyspecjalizowanego urzędu skarbowego, a także Z-cy Dyrektora Izby Administracji Skarbowej. W 2020 r. rozpoczęła pracę w Ministerstwie Finansów, koordynując grupą pracowników, zajmującą się schematami podatkowymi.
Współautorka Koncepcji utworzenia Centrum Kompetencyjnego do Spraw Schematów Podatkowych przy IAS w Olsztynie.
Pełniła funkcję Naczelnika Centrum Kompetencyjnego MDR.
Od 1 lutego 2025 r. związana z Moore Polska w obszarze tax compliance. Trenerka Akademii Podatkowej Moore Polska.
Autorka publikacji z zakresu MDR.

Zgłoszenie na szkolenie
Uzupełnij dane potrzebne do kontaktu, jeśli interesują Cię nasze szkolenia!
W przypadku problemów z rejestracją za pośrednictwem strony internetowej, zapraszamy do pobrania formularza zgłoszeniowego w formacie .pdf, następnie wypełnienie zgłoszenia i przesłania go do nas na e-mail: szkolenia@moorepolska.pl