ODZ: Zastosowanie Kodeksu Etyki IESBA w praktyce biegłych rewidentów – część I i II
Więcej o szkoleniu
Kodeks Etyki IESBA – jak go stosować w praktyce biegłego rewidenta? Dowiedz się podczas naszego szkolenia ODZ!
Dwie części szkolenia ODZ z Zastosowania Kodeksu Etyki IESBA w praktyce biegłych rewidentów, każde w wymiarze 4 godz. wykładowych, zrealizujemy łącznie w trakcie 8 godz. wykładowych.
Kodeks Etyki IESBA, czyli Międzynarodowa Rada Standardów Etycznych dla Księgowych, jest priorytetowym dokumentem dla biegłych rewidentów, określa bowiem standardy etyczne, które muszą przestrzegać w swojej praktyce zawodowej. Zasady etyki zawarte w Kodeksie Etyki IESBA są fundamentem dla pracy biegłych rewidentów, zapewniają bowiem uczciwość, obiektywizm i profesjonalizm. W kontekście praktyki zawodowej, biegli rewidenci muszą przestrzegać zasady uczciwości, obiektywizmu, kompetencji zawodowych i należytej staranności, poufności oraz profesjonalnego zachowania. Kodeks Etyki IESBA ma istotne znaczenie dla budowania i utrzymania zaufania publicznego do zawodu
Co jest celem szkolenia obligatoryjnego dla biegłych rewidentów Zastosowanie Kodeksu Etyki IESBA w praktyce biegłych rewidentów – część I?
- Zapoznanie uczestników z najważniejszymi regulacjami kodeksu etyki IESBA
- Przedstawienie aktualnych zmian w kodeksie etyki IESBA.
Co jest celem szkolenia obligatoryjnego dla biegłych rewidentów Zastosowanie Kodeksu Etyki IESBA w praktyce biegłych rewidentów – część II?
- Utrwalenie wiedzy poprzez analizę praktycznych przykładów (tzw. case study) dotyczących zagadnień regulowanych zapisami Kodeksu Etyki IESBA
Dodatkową literaturą do obu tematów mogą być:
- Ustawa z dnia 11 maja 2017 r. o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym.
- Uchwała nr 207/7a/2023 Krajowej Rady Biegłych Rewidentów z dnia 17 grudnia 2023 r. w sprawie ustanowienia zasad etyki zawodowej biegłych rewidentów.
- Uchwała nr 240/8a/2023 Krajowej Rady Biegłych Rewidentów z dnia 22 grudnia 2023 r. w przedmiocie zmiany uchwały w sprawie ustanowienia zasad etyki zawodowej biegłych rewidentów.
- Zmiany do Kodeksu uwydatniające rolę zawodowego księgowego i jego oczekiwane mentalne nastawienie – opracowane przez IESBA i opublikowane przez IFAC w październiku 2020 r.
- Zmiany do Kodeksu dotyczące obiektywizmu osoby przeprowadzającej przegląd jakości zlecenia oraz innych odpowiednich osób przeprowadzających przegląd – opracowane przez IESBA i opublikowane przez IFAC w styczniu 2021 r.
- Zmiany postanowień Kodeksu odnoszących się do wynagrodzeń – opracowane przez IESBA i opublikowane przez IFAC w kwietniu 2021 r.
- Zmiany postanowień Kodeksu dotyczących świadczenia usług nieatestacyjnych – opracowane przez IESBA i opublikowane przez IFAC w kwietniu 2021 r.
- Zmiany dostosowawcze do Kodeksu dotyczące zarządzania jakością – opracowane przez IESBA i opublikowane przez IFAC w kwietniu 2022 r.
- Zmiany w definicjach jednostki notowanej na giełdzie papierów wartościowych i jednostki zainteresowania publicznego w Kodeksie.
- Zmiany do Części 4B Kodeksu odzwierciedlające terminy i pojęcia zastosowane w Międzynarodowym Standardzie Usług Atestacyjnych 3000 (zmienionym) – opracowane przez IESBA i opublikowane przez IFAC w styczniu 2020 r.
- Podręcznik Międzynarodowego kodeksu etyki zawodowych księgowych (w tym Międzynarodowych standardów niezależności) – wydanie z 2022 r.
Program szkolenia
Zastosowanie Kodeksu Etyki IESBA w praktyce biegłych rewidentów – część I
Podstawy prawne i zawodowe etyki biegłego rewidenta:
- Znaczenie zawodu biegłego rewidenta jako zawodu zaufania publicznego.
- Zakres osób i podmiotów objętych kodeksem etyki i przepisami ustawy o biegłych rewidentach w zakresie zasada etyki i niezależności.
- Hierarchia regulacji określających zasady etyki biegłego rewidenta.
- Podstawowe zasady etyki biegłego rewidentach określone w kodeksie etyki IESBA oraz ustawie o biegłych rewidentach.
- Zawodowy sceptycyzm jako zasada etyki i przepis prawa.
- Znaczenie niezależności w realizacji usług atestacyjnych.
Kodeks Etyki IESBA – kluczowe zagadnienia:
- Struktura kodeksu etyki IESBA.
- Podstawowe zasady etyki zawodowej i ramowe założenia koncepcyjne.
- Zagrożenia dla podstawowych zasad etyki.
- Wymogi etyki względem biegłych rewidentów zatrudnionych w przedsiębiorstwach.
- Wymogi etyki względem biegłych rewidentów wykonujących wolny zawód.
Zastosowanie Kodeksu Etyki IESBA w praktyce biegłych rewidentów – część II
Dylematy etyczne w wykonywaniu zawodu biegłego rewidenta – studia przypadków:
- Postawy biegłych rewidentów w przestrzeni publicznej w kontekście przestrzegania podstawowych zasad etyki i ramowych założeń koncepcyjnych (czynniki behawioralne biegłych rewidentów).
- Niezależność biegłego rewidenta przy zleceniach badania sprawozdania finansowego na podstawie części 4A Kodeksu Etyki IESBA: Niezależność da zleceń badania i przeglądu oraz regulacji ustawy o biegłych rewidentach odnoszących się do niezależności.
- Rozdział 300 Kodeksu Etyki IESBA: Zastosowanie ramowych założeń koncepcyjnych – zawodowi księgowi wykonujący wolny zawód.
- Rozdział 310 Kodeksu Etyki IESBA: Konflikty interesów.
- Rozdział 321 Kodeksu Etyki IESBA: Drugie opinie.
- Rozdział 321 Kodeksu Etyki IESBA: Obiektywizm kontrolera jakości wykonania zlecenia i innych odpowiednich kontrolerów.
- Rozdział 330, 340 Kodeksu Etyki IESBA: Wynagrodzenia i inne rodzaje honorariów oraz Zachęty, w tym prezenty i gościnność.
Trenerzy
Dowiedz się więcej
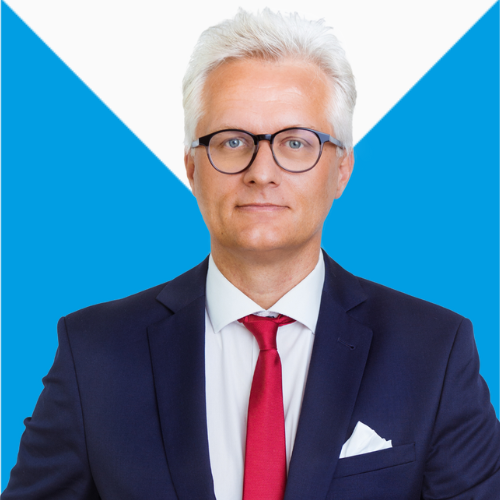
Pasjonat sprawozdawczości, analizy finansowej i audytu. Profesjonalny księgowy z 30-letnim stażem zawodowym. Swoją pracę zawodową rozpoczął w firmie Lodmor, gdzie miał okazję wdrażać zintegrowany system zarządzania. Następnie przez 8 lat pracował jako współzałożyciel i Dyrektor Finansowy REWIT sp. z o.o. W tym czasie uczył się księgowości, a następnie nadzorował prace biura rachunkowego. Pod koniec tego 8-letniego okresu uzyskał tytuł biegłego rewidenta i rozpoczął praktykę audytorską.
Od 2002 roku jego kariera była związana z Hutchinson Poland, gdzie przez 11 lat pracował jako dyrektor finansowy i Sekretarz Zarządu. W tym czasie nadzorował prace działu finansowo-księgowego w pięciu zakładach spółki. Uczestniczył w licznych projektach prowadzonych przez grupę, w tym we wdrożeniu SAP FICO, czy utworzeniu centrum usług wspólnych w Polsce, którym także zarządzał.
Po 11 latach powrócił do spółki audytorskiej REWIT sp. z o.o. na stanowisko Prezesa, dokonując sukcesji rodzinnej.
Jako jeden z dwóch partnerów zarządzających nadzoruje pracę całej firmy, uczestniczy w kluczowych projektach, takich jak audyty firm giełdowych czy banków, prowadzenie ksiąg i doradztwo biznesowe dla naszych kluczowych klientów. W ciągu ostatnich 11 lat firma pod jego zarządzaniem zwiększyła ponad ośmiokrotnie swoje przychody, została członkiem międzynarodowej sieci Moore Global oraz połączyła się z Morison Finansista z Poznania. Obecnie znajduje się w czołówce największych firm z branży audytorskich w Polsce, w tym jako 7 firma pod względem ilości badanych firm giełdowych, i dziewiąta w ogólnym rankingu audytorów Rzeczpospolitej. Strategia nastawiona na obsługę średnich firm oraz wysoką jakość za rozsądną cenę przynosi rezultat w postaci dwucyfrowego wzrostu przychodów rocznie i rozwoju produktowo-geograficznego Spółki.

Biegły rewidencie - zapisz się na szkolenie, podczas którego uzyskasz niezbędną wiedzę do wykonywania zawodu
Uzupełnij dane potrzebne do kontaktu, jeśli interesują Cię nasze szkolenia!
W przypadku problemów z rejestracją za pośrednictwem strony internetowej, zapraszamy do pobrania formularza zgłoszeniowego w formacie .pdf, następnie wypełnienie zgłoszenia i przesłania go do nas na e-mail: szkolenia@moorepolska.pl