ODZ: Przychody ze sprzedaży – zasady rachunkowości i metodologia badania z uwzględnieniem najczęściej występujących nieprawidłowości
Więcej o szkoleniu
Jaki jest cel szkolenia Przychody ze sprzedaży – zasady rachunkowości i metodologia badania z uwzględnieniem najczęściej występujących nieprawidłowości?
Celem szkolenia ODZ, omawiającego zasady badania przychodów ze sprzedaży i najczęstszych błędów w tym obszarze, jest:
- utrwalenie wiedzy z zakresu ustalania, ujmowania i prezentacji przychodów zgodnie z ustawą o rachunkowości, krajowymi standardami rachunkowości i międzynarodowymi standardami rachunkowości,
- omówienie zasad postępowania w przypadku braku regulacji dotyczących ujmowania przychodów w ustawie o rachunkowości i krajowych standardach rachunkowości,
- utrwalenie wiedzy z zakresu badania obszaru przychodów,
- omówienie najczęściej występujących nieprawidłowości związanych z ustalaniem, ujmowaniem i prezentacją przychodów oraz najczęściej popełnianych błędów podczas badania w obszarze przychodów.
Jakie zagadnienia zostaną omówione podczas szkolenia Przychody ze sprzedaży – zasady rachunkowości i metodologia badania z uwzględnieniem najczęściej występujących nieprawidłowości?
- najczęściej występujące nieprawidłowości, związane z ustalaniem, ujmowaniem i prezentacją przychodów oraz najczęściej popełniane błędy podczas badania w obszarze przychodów
- postępowanie w przypadku braku wytycznych, dotyczących ujmowania przychodów w ustawie o rachunkowości i krajowych standardach rachunkowości
- ujawnianie informacji o przychodach w sprawozdaniu finansowym
- zakres ustalania, ujmowania i prezentacji przychodów zgodnie z ustawą o rachunkowości, krajowymi standardami rachunkowości i międzynarodowymi standardami rachunkowości
Dodatkowymi materiałami źródłowymi dla słuchaczy mogą być:
- Ustawa z dnia 29 września 1994 r. o rachunkowości
- KSR 3 „Niezakończone usługi budowlane”
- KSR 8 „Działalność deweloperska”
- KSR 15 „Przychody ze sprzedaży wyrobów, półproduktów, towarów i materiałów”
- MSSF 15 „Przychody z tytułu umów z klientami”
- KSB 210 „Uzgadnianie warunków zleceń badania”
- KSB 300 „Planowanie badania sprawozdania finansowego”
- KSB 315 (Zmieniony w 2022 r.) „Identyfikacja i oszacowanie ryzyk istotnego zniekształcenia”
- KSB 240 „Obowiązki biegłego rewidenta podczas badania sprawozdania finansowego dotyczące oszustw”
- KSB 330 „Reakcje biegłego rewidenta na oszacowane ryzyka”
- KSB 500 „Dowody badania”
- KSB 520 „Procedury analityczne”
- KSB 530 „Próbkowanie”
- KSB 540 (Zmieniony) „Badanie szacunków księgowych i powiązanych ujawnień”.
Program szkolenia
1.Definicja przychodów i zysków oraz podstawowe zasady ich ujmowania
- przypomnienie definicji przychodów oraz zasad:
- współmierności przychodów i kosztów, memoriału, rozdzielnego/łącznego ujmowania przychodów i zysków
- w kontekście stosowania polskich zasad rachunkowości i Międzynarodowych Standardów Sprawozdawczości Finansowej
2. Zasady postępowania, gdy w ustawie o rachunkowości brak szczegółowych wytycznych
- Możliwości wykorzystania wykorzystania KSR
- Możliwości wykorzystania wykorzystania MSSF
- Możliwości wykorzystania innego zestawu standardów
- Autorska polityka rachunkowości jednostki
3. Porównanie zasad dotyczących ujmowania przychodów zawartych w ustawie o rachunkowości i KSR do regulacji w MSSF
- Zakres regulacji
- Podstawowe zasady ujmowania przychodów – różnice pomiędzy polskimi zasadami rachunkowości i MSSF
- Zagadnienia nieuregulowane w ustawie o rachunkowości i KSR
4. Przychody ujmowane jednorazowo w określonym momencie
- Źródła powstawania przychodów ujmowanych
- Warunki i zasady ujmowania przychodów jednorazowo zgodnie z MSSF 15 „Przychody z tytułu umów z klientami”
- Warunki i zasady ujmowania przychodów ze sprzedaży dóbr zgodnie z KSR 15 „Przychody ze sprzedaży wyrobów, półproduktów, towarów i materiałów”
- Zasady ujmowania przychodów z tytułu świadczenia usług jednorazowo zgodnie z polskimi zasadami rachunkowości
- Zadania sytuacyjne na podstawie MSSF 15 i KSR 15
5. Przychody ujmowane przez dłuższy okres
- Źródła powstawania przychodów ujmowanych przez dłuższy
- Warunki i zasady ujmowania przychodów przez dłuższy okres zgodnie z MSSF 15 „Przychody z tytułu umów z klientami”
- Warunki i zasady ujmowania kontraktów długoterminowych zgodnie z KSR 3 „Niezakończone usługi budowlane”
- Podstawowe zasady ujmowania przychodów z działalności deweloperskiej zgodnie z KSR 8 „Działalność deweloperska”
- Zadania sytuacyjne na podstawie MSSF 15, KSR 3 i KSR 8
6. Przychody wynikające z realizacji kontraktów wieloelementowych
- Zasady ujmowania kontraktów wieloelementowych zgodnie z MSSF
- Zasady ujmowania kontraktów wieloelementowych zgodnie z KSR
- Zadania sytuacyjne na podstawie MSSF 15 i KSR 15
7. Szczególne warunki ujmowania przychodów
- Ujmowanie rabatów i opustów
- Programy lojalnościowe
- Rozróżnienie agent/zleceniodawca
- Umowy z przyrzeczeniem odkupu
- Istotny element finansowania
- Zadania sytuacyjne na podstawie MSSF 15, KSR 15 i KSR 3
8. Dotacje rządowe wg ustawy o rachunkowości, KSR 12, KSR 15 i MSR 20
- Podstawowe zasady ujmowania dotacji rządowych
9. Ujawnianie informacji o przychodach w sprawozdaniu finansowym
- Wymogi dotyczące prezentacji i ujawniania informacji w sprawozdaniach finansowych wynikające z: ustawy o rachunkowości, KSR 3, KSR 8, KSR 15, MSSF 15
10. Planowanie badania w kontekście uwzględniania informacji o przychodach jednostki i planowania badania obszaru przychodów
- Omówienie zagadnienia poznania jednostki z punktu widzenia obszaru przychodów, z uwzględnieniem wymogów KSB 210 „Uzgadnianie warunków zleceń badania”, KSB 300 „Planowanie badania sprawozdania finansowego” i KSB 315 (Zmienionego w 2022 r.) „Identyfikacja i oszacowanie ryzyk istotnego zniekształcenia”
- Omówienie identyfikacji znaczących ryzyk w obszarze przychodów, w tym ryzyka oszustwa, z uwzględnieniem wymogów KSB 315 (Zmienionego w 2022 ) „Identyfikacja i oszacowanie ryzyk istotnego zniekształcenia” i KSB 240 „Obowiązki biegłego rewidenta podczas badania sprawozdania finansowego dotyczące oszustw”
- Omówienie planowania reakcji na ryzyka na poziomie sprawozdania finansowego i stwierdzeń biegłego rewidenta z uwzględnieniem wymogów KSB 330 „Reakcje biegłego rewidenta na oszacowane ryzyka”
- Najczęściej popełniane błędy podczas planowania badania w obszarze przychodów
11. Wykonywanie procedur badania w obszarze przychodów
- Krótki przegląd procedur możliwych do wykonania w obszarze przychodów, z uwzględnieniem wymogów KSB 500 „Dowody badania”
- Omówienie testów kontroli
- Omówienie procedur analitycznych, z uwzględnieniem wymogów KSB 520 „Procedury analityczne”
- Omówienie testów wiarygodności, z uwzględnieniem wymogów KSB 530 „Próbkowanie”
- Badanie transakcji około dnia bilansowego
- Badanie szacunków, z uwzględnieniem wymogów KSB 540 (Zmienionego) „Badanie szacunków księgowych i powiązanych ujawnień”.
- Badanie ujawnień informacji
- Najczęściej popełniane błędy podczas wykonywania procedur badania w obszarze przychodów
Trenerzy
Dowiedz się więcej
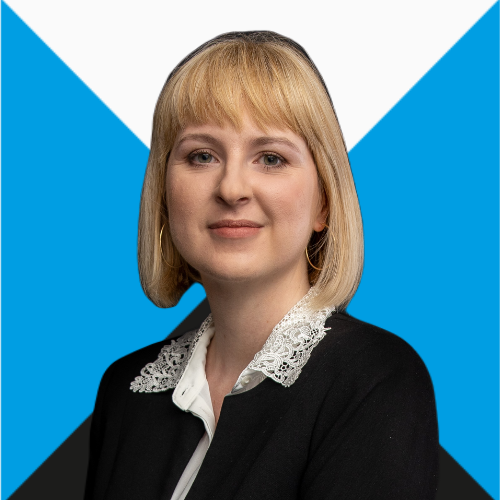
Biegły do spraw zapobiegania i wykrywania przestępstw gospodarczych i korupcji. Przez prawie 8 lat związana była z międzynarodową firmą produkcyjną z branży spożywczej MOWI. Pracując w służbach księgowych spółki notowanej na norweskiej, a następnie amerykańskiej giełdzie papierów wartościowych, doskonaliła swoje umiejętności w korporacji zatrudniającej 14 tys. pracowników w 25 krajach. Miała również niespotykaną okazję obserwować w pierwszym rzędzie wdrożenia związane z przestrzeganiem kontroli SOX.
Od paru lat zasila grono pracowników działu audytu Moore Polska Audyt, a niedawno zdobyty tytuł biegłego rewidenta gwarantuje z jej strony zapał i otwarte podejście do najbardziej skomplikowanych kwestii.
Swoje zainteresowania odnajduje w audycie śledczym.

Biegły rewidencie - zapisz się na szkolenie, podczas którego uzyskasz niezbędną wiedzę do wykonywania zawodu.
Uzupełnij dane potrzebne do kontaktu, jeśli interesują Cię nasze szkolenia!
W przypadku problemów z rejestracją za pośrednictwem strony internetowej, zapraszamy do pobrania formularza zgłoszeniowego w formacie .pdf, następnie wypełnienie zgłoszenia i przesłania go do nas na e-mail: szkolenia@moorepolska.pl